

Opini
Mengurai Beban Pajak dalam Pengelolaan Dana Haji
Konsistensi fiskal diperlukan dalam pengelolaan dana amanah jamaah.
OLEH Yogashwara Vidyan (Certified Management Accountant-Australia, Certified Public Accountant, Investment Practitioner, Pengurus Masyarakat Ekonomi Syariah)
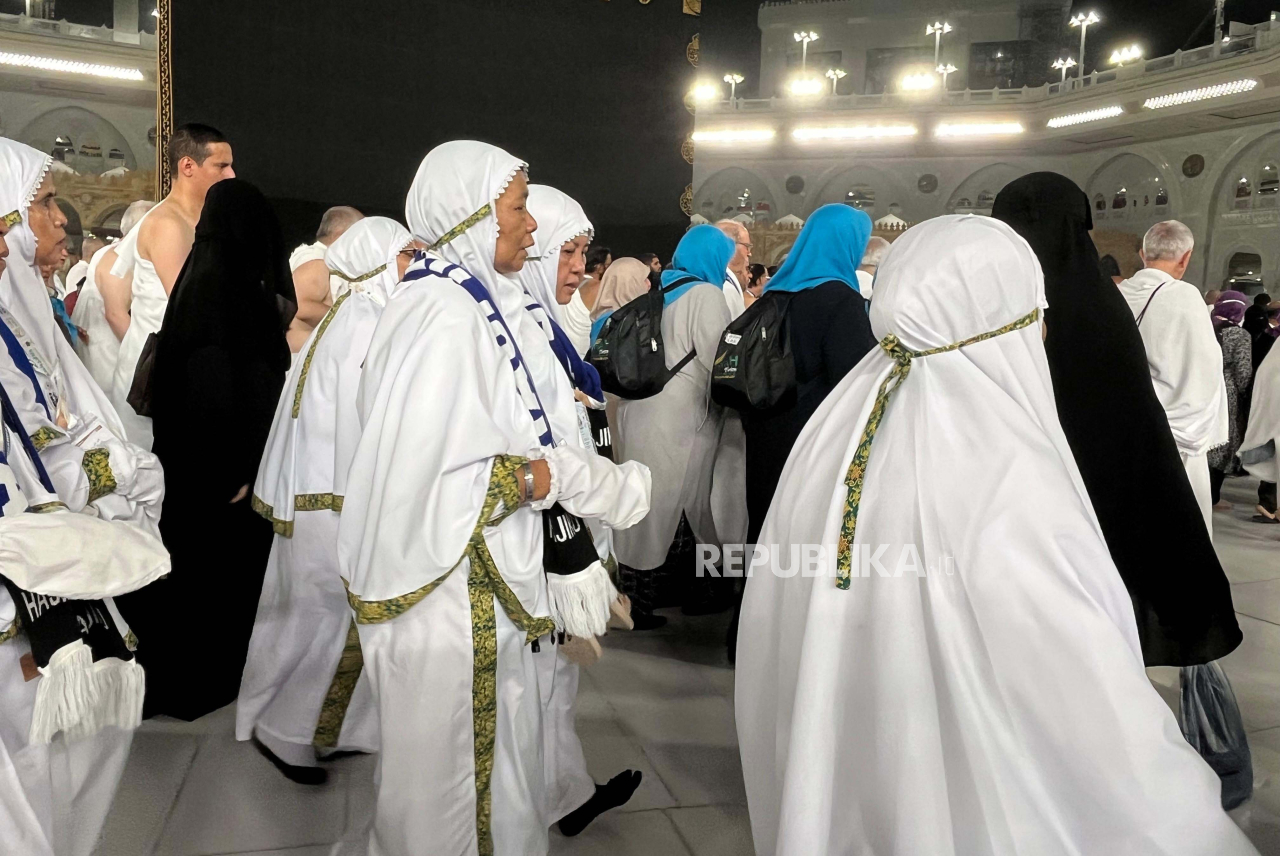
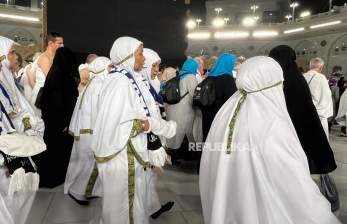
Keputusan Biaya Penyelenggaraan Ibadah Haji (BPIH) tahun 1448 H/2027 M yang ditetapkan pada 7 Oktober 2026 kembali memperlihatkan pentingnya pengelolaan keuangan haji dalam menjaga keterjangkauan biaya bagi jamaah. Pembiayaan ibadah haji tidak dapat hanya bertumpu pada kemampuan bayar langsung jamaah, tetapi juga membutuhkan pengelolaan dana yang mampu menghasilkan nilai manfaat secara optimal oleh Badan Pengelola Keuangan Haji (BPKH).
Rata-rata BPIH tahun 1448 H/2027 M ditetapkan sebesar Rp98.466.351,35 per jamaah. Sebagaimana diketahui, calon jamaah membayar setoran awal sebesar Rp25 juta ketika mendaftar untuk memperoleh porsi haji. Dana tersebut kemudian dikelola selama masa tunggu keberangkatan, yang dapat berlangsung bertahun-tahun, sehingga hasil pengembangannya memiliki peran penting dalam mendukung pembiayaan ibadah haji.
Pembiayaan BPIH tersebut bersumber dari sejumlah komponen, antara lain setoran awal jamaah, nilai manfaat hasil pengelolaan keuangan haji oleh BPKH, serta setoran pelunasan jamaah. Selain itu, terdapat dukungan pemerintah melalui Anggaran Pendapatan dan Belanja Negara (APBN) sekitar Rp3,2 juta per jamaah. Dengan skema tersebut, rata-rata biaya yang masih harus dilunasi jamaah haji pada 2027 berkisar Rp23.248.825, sebagaimana dikutip dari laman resmi DPR RI.
Besarnya kebutuhan pembiayaan tersebut memperlihatkan bahwa optimalisasi nilai manfaat dana haji menjadi persoalan yang semakin relevan. Salah satu aspek yang perlu mendapat perhatian adalah perlakuan Pajak Penghasilan (PPh) terhadap hasil pengelolaan dana haji, mengingat sebagian instrumen investasi BPKH masih dikenai pajak.
Sebagai ilustrasi, apabila rata-rata dana kelolaan mencapai Rp180 triliun dengan imbal hasil 7 persen per tahun, hasil pengembangannya dapat mencapai Rp12,6 triliun. Dengan asumsi tarif PPh sebesar 15 persen hingga 20 persen atas seluruh hasil tersebut, potensi pajak secara matematis berkisar Rp1,89 triliun hingga Rp2,52 triliun. Angka ini merupakan simulasi untuk menggambarkan besarnya pengaruh pajak terhadap hasil investasi, bukan nilai pajak aktual yang dibayarkan BPKH.
Dalam konteks tersebut, kebijakan perpajakan atas hasil pengelolaan dana haji layak ditinjau lebih jauh. Terlebih, Peraturan Menteri Keuangan (PMK) Nomor 18/PMK.03/2021 sebenarnya telah memberikan pengecualian dari objek PPh terhadap penghasilan dari sejumlah instrumen keuangan yang dikelola BPKH, meskipun cakupannya belum meliputi seluruh instrumen investasi.
Konsistensi perlakuan fiskal
Gagasan pengecualian PPh atas seluruh hasil pengelolaan keuangan haji dapat dipandang sebagai kelanjutan dari prinsip yang telah diakomodasi melalui PMK Nomor 18/PMK.03/2021. Regulasi tersebut mengatur pengecualian dari objek PPh atas penghasilan yang diterima BPKH dari pengembangan keuangan haji melalui instrumen tertentu.
Instrumen tersebut antara lain mencakup imbal hasil giro, deposito, sertifikat deposito, dan tabungan pada bank syariah di Indonesia; imbal hasil surat berharga syariah yang diterbitkan Bank Indonesia; serta imbal hasil sukuk, Surat Berharga Syariah Negara, dan Surat Perbendaharaan Negara Syariah yang diperdagangkan atau dilaporkan perdagangannya di Bursa Efek Indonesia.
Pengecualian juga mencakup dividen dalam dan luar negeri atau penghasilan tertentu lainnya, bagian laba pemegang unit penyertaan kontrak investasi kolektif syariah, serta hasil penjualan investasi dalam bentuk emas batangan atau rekening emas yang dikelola lembaga keuangan syariah.
Pengaturan tersebut menunjukkan bahwa pemerintah telah memberikan perlakuan fiskal khusus terhadap sejumlah hasil pengembangan dana haji. Namun, pembatasan berdasarkan jenis instrumen memunculkan pertanyaan mengenai konsistensi kebijakan ketika sumber dana, pengelola, dan tujuan pemanfaatannya pada dasarnya sama.
Apabila dana tersebut berasal dari keuangan haji, dikelola BPKH berdasarkan mandat undang-undang, ditempatkan pada instrumen yang sesuai ketentuan dan prinsip syariah, serta hasilnya digunakan untuk kepentingan jamaah, terdapat alasan untuk mempertimbangkan perlakuan fiskal yang lebih seragam.
Prinsip equal treatment dalam perpajakan dapat menjadi salah satu landasan pembahasan. Dalam konteks ini, kesamaan karakter dan tujuan pengelolaan dana perlu menjadi pertimbangan, bukan hanya bentuk instrumen investasinya. Meski demikian, penerapannya tetap memerlukan perumusan hukum yang jelas agar pengecualian pajak tidak menimbulkan ketidakpastian atau membuka ruang penyalahgunaan.
Secara umum, PPh dikenakan atas tambahan kemampuan ekonomis yang diterima atau diperoleh wajib pajak, baik dari dalam maupun luar negeri, yang dapat digunakan untuk konsumsi atau menambah kekayaan. Konsep ini menjadi dasar pengenaan pajak terhadap berbagai bentuk penghasilan.
Namun, hasil pengelolaan dana haji memiliki karakter yang berbeda dari keuntungan komersial yang bebas digunakan oleh pemilik modal. Nilai manfaat dana haji bukanlah laba yang dapat dibagikan kepada pemegang saham atau digunakan untuk kepentingan pribadi pengelolanya. Hasil pengembangan tersebut diperuntukkan bagi kepentingan jamaah, baik melalui dukungan pembiayaan penyelenggaraan ibadah haji maupun distribusi nilai manfaat kepada jamaah tunggu.
Karakter tersebut penting dalam mempertimbangkan kebijakan fiskal. BPKH merupakan badan hukum publik yang mengemban mandat untuk mengelola penerimaan, pengembangan, pengeluaran, dan pertanggungjawaban keuangan haji. Karena itu, pengenaan pajak atas hasil pengelolaannya berpotensi memengaruhi besarnya nilai manfaat yang tersedia bagi jamaah.
Persoalannya bukan semata-mata memilih antara penerimaan pajak negara dan kepentingan jamaah. Pembahasannya perlu ditempatkan dalam kerangka kebijakan fiskal yang mempertimbangkan sifat dana haji sebagai dana amanah, sekaligus memperhitungkan konsekuensinya terhadap penerimaan negara.
Dalam sistem perpajakan Indonesia, terdapat pula perlakuan khusus terhadap zakat yang memenuhi persyaratan sebagai pengurang penghasilan bruto. Ketentuan ini memperlihatkan adanya ruang kebijakan fiskal yang mempertimbangkan pelaksanaan kewajiban keagamaan.
Meskipun mekanisme zakat dan pengelolaan dana haji berbeda, pendekatan tersebut dapat menjadi bahan pertimbangan dalam mendiskusikan perlakuan fiskal atas hasil pengembangan keuangan haji. Tujuannya bukan menyamakan kedua instrumen secara hukum, melainkan melihat bagaimana kebijakan perpajakan dapat mempertimbangkan karakter dan tujuan sosial-keagamaan suatu dana.
Dampak terhadap pengelolaan investasi
Pembatasan pengecualian PPh pada instrumen tertentu juga berpotensi memengaruhi keputusan investasi BPKH. Dalam menyusun portofolio, pengelola dana tidak hanya mempertimbangkan tingkat imbal hasil dan risiko, tetapi juga konsekuensi perpajakan dari setiap instrumen.
Perbedaan perlakuan pajak dapat menyebabkan instrumen tertentu lebih menarik setelah pajak, meskipun belum tentu paling sesuai dari sisi kebutuhan pengelolaan dana jangka panjang. Kondisi ini berpotensi menimbulkan distorsi dalam alokasi investasi apabila pertimbangan fiskal menjadi terlalu dominan dibandingkan kualitas dan karakter instrumen.
Padahal, pengelolaan dana haji membutuhkan keseimbangan antara keamanan, likuiditas, imbal hasil, dan keberlanjutan. BPKH harus menjaga ketersediaan dana untuk kebutuhan penyelenggaraan ibadah haji sekaligus mengembangkan dana jamaah tunggu secara hati-hati.
Karena itu, perlakuan pajak yang lebih konsisten dapat dipertimbangkan untuk memberikan ruang pengelolaan portofolio yang lebih fleksibel. Sepanjang instrumen investasi memenuhi ketentuan hukum, prinsip syariah, serta standar kehati-hatian, kebijakan fiskalnya dapat dirancang dengan mempertimbangkan karakter dana yang dikelola dan tujuan pemanfaatannya.
Meski demikian, pengecualian PPh tidak dengan sendirinya menjamin peningkatan nilai manfaat. Hasil akhirnya tetap bergantung pada kualitas keputusan investasi, kondisi pasar, tata kelola, dan pengendalian risiko. Dengan demikian, pembahasan mengenai fasilitas perpajakan perlu berjalan seiring dengan penguatan akuntabilitas pengelolaan keuangan haji.
PMK Nomor 18/PMK.03/2021 telah memberikan landasan awal bagi perlakuan fiskal khusus terhadap hasil pengelolaan dana haji. Landasan tersebut dapat menjadi titik berangkat untuk mengevaluasi kemungkinan perluasan pengecualian PPh secara lebih menyeluruh.
Salah satu alternatif yang dapat dikaji adalah pengecualian terhadap seluruh hasil pengembangan keuangan haji yang diterima atau diperoleh BPKH, sepanjang berasal dari pengelolaan dana haji sesuai ketentuan peraturan perundang-undangan dan digunakan untuk kepentingan penyelenggaraan ibadah haji serta jamaah.
Rumusan demikian perlu disertai batasan yang tegas, mekanisme pengawasan, dan pertanggungjawaban yang transparan. Pemerintah juga perlu menghitung potensi penerimaan pajak yang dilepaskan serta manfaat ekonomi yang diharapkan diterima jamaah. Dengan demikian, perluasan pengecualian dapat dinilai secara proporsional dari sisi kepentingan fiskal maupun kebermanfaatannya.
Pada akhirnya, gagasan pengecualian PPh atas seluruh hasil pengelolaan keuangan haji tidak hanya menyangkut persoalan teknis perpajakan. Pembahasan ini berkaitan dengan konsistensi negara dalam memperlakukan dana jamaah yang dikelola oleh badan hukum publik untuk mendukung pelaksanaan kewajiban ibadah.
Pengakuan terhadap kekhususan dana haji melalui PMK Nomor 18/PMK.03/2021 merupakan landasan yang dapat dikembangkan lebih lanjut. Namun, perluasan pengecualian tetap membutuhkan kajian mengenai dampak fiskal, kepastian hukum, dan tata kelola agar manfaatnya benar-benar sampai kepada jamaah.
Dengan pendekatan tersebut, konsistensi fiskal tidak hanya berarti menyamakan perlakuan pajak atas berbagai instrumen investasi, tetapi juga memastikan bahwa setiap kebijakan yang diambil mampu menjaga keberlanjutan keuangan haji dan kepentingan jamaah dalam jangka panjang.
Gerakan “Literasi Umat” merupakan ikhtiar untuk memudahkan masyarakat mengakses informasi. Gerakan bersama untuk menebarkan informasi yang sehat ke masyarakat luas. Oleh karena informasi yang sehat akan membentuk masyarakat yang sehat.
TERBARU
Nasional | Berlangganan
Kala Siswa Jadi 'Petugas' Uji Coba MBG Prasmanan
TERPOPULER
Nasional | Berlangganan
Kala Siswa Jadi 'Petugas' Uji Coba MBG Prasmanan


 Login Gmail
 Login Facebook